這篇文章適合誰
- 需要閱讀英文年報、商業案例的香港商科本科生及研究生
- 接觸銀行、投資、會計或企業財務材料的初中階專業人士
- 需要將英文資料整理成會議更新、簡報或電郵的人
- 不想每次都查同一個詞,希望把日常閱讀變成職場英文積累的人
先讀一段:風險承擔增加,是否等於損失增加?
假設你正準備一份公司分析,讀到:“The group increased its exposure to overseas markets during the year. The report does not disclose the currency breakdown in this section.” 這時若向同事說「公司海外虧損增加」,就把風險承擔讀成了已發生的結果。
Exposure 可以描述承受某類市場變化或風險的程度,不能單憑這個字推出已經發生損失。這段還明確說:本節未提供貨幣分布。接下來應找風險附註與定義,而不是猜測哪一種貨幣造成了影響。
這種錯讀容易發生在「大概知道意思」的時候。查到中文譯詞後,不妨再問兩句:報告實際說了甚麼?還欠哪一項資料,才能回答同事的問題?帶着這兩個問題找附註,比單獨記住 exposure 的中文意思更有用。
Exposure:不要停在「風險」這個中文詞
在金融材料裏,exposure 常譯為「風險承擔」或「風險敞口」。白話說,就是某項業務或持倉有多少會受到某類變化影響。Saxo 香港的說明以外幣匯率波動作例子:公司持有外幣計價的款項,價值就可能受匯率變動影響。這是在說面對風險的程度,不是在說虧損已經發生。
例如 “exposure to a single counterparty” 的對象是某一交易對手;“exposure to exchange-rate movements” 則把焦點放在匯率變動。它們可以互有關聯,但不是同一張表內可以任意交換的數字。Total、net、gross 等限定語,以及是否考慮抵押、對沖等安排,也要按該報告的口徑閱讀。
閱讀 credit exposure 時,可以先想成「對方未能履行付款等責任時,我方承受多少信貸風險」;foreign currency exposure 則在問「哪些款項或業務會受匯率變動影響」。這是理解方向,實際金額仍按報告定義計量。在香港工作或上商科課,留下完整搭配和附註位置,比只背一個中文譯詞更能幫助下一次閱讀。
| 看到的搭配 | 先確認甚麼 | 不能單靠字面推出 |
|---|---|---|
| credit exposure | 對誰的信貸風險、採用何種計量 | 已經發生多少壞帳 |
| foreign currency exposure | 貨幣、期間、匯率風險的範圍 | 任何匯率變化都必然造成虧損 |
| net exposure | 扣減甚麼、計算口徑在哪裏 | 與另一報告的同名數字可直接比較 |
| exposure to a sector | 哪個行業、業務或投資的範圍 | 某隻股票值得買或應該賣 |
Provision:提供、條文、撥備,要分開讀
Provision 沒有一個可以套遍所有句子的金融譯法。“the provision of services”是「提供服務」;“a provision in the agreement”是「協議中的一項條文」;“a provision for warranty obligations”才涉及保養責任的會計撥備。先看整組搭配,否則很容易把服務增加讀成負債增加。
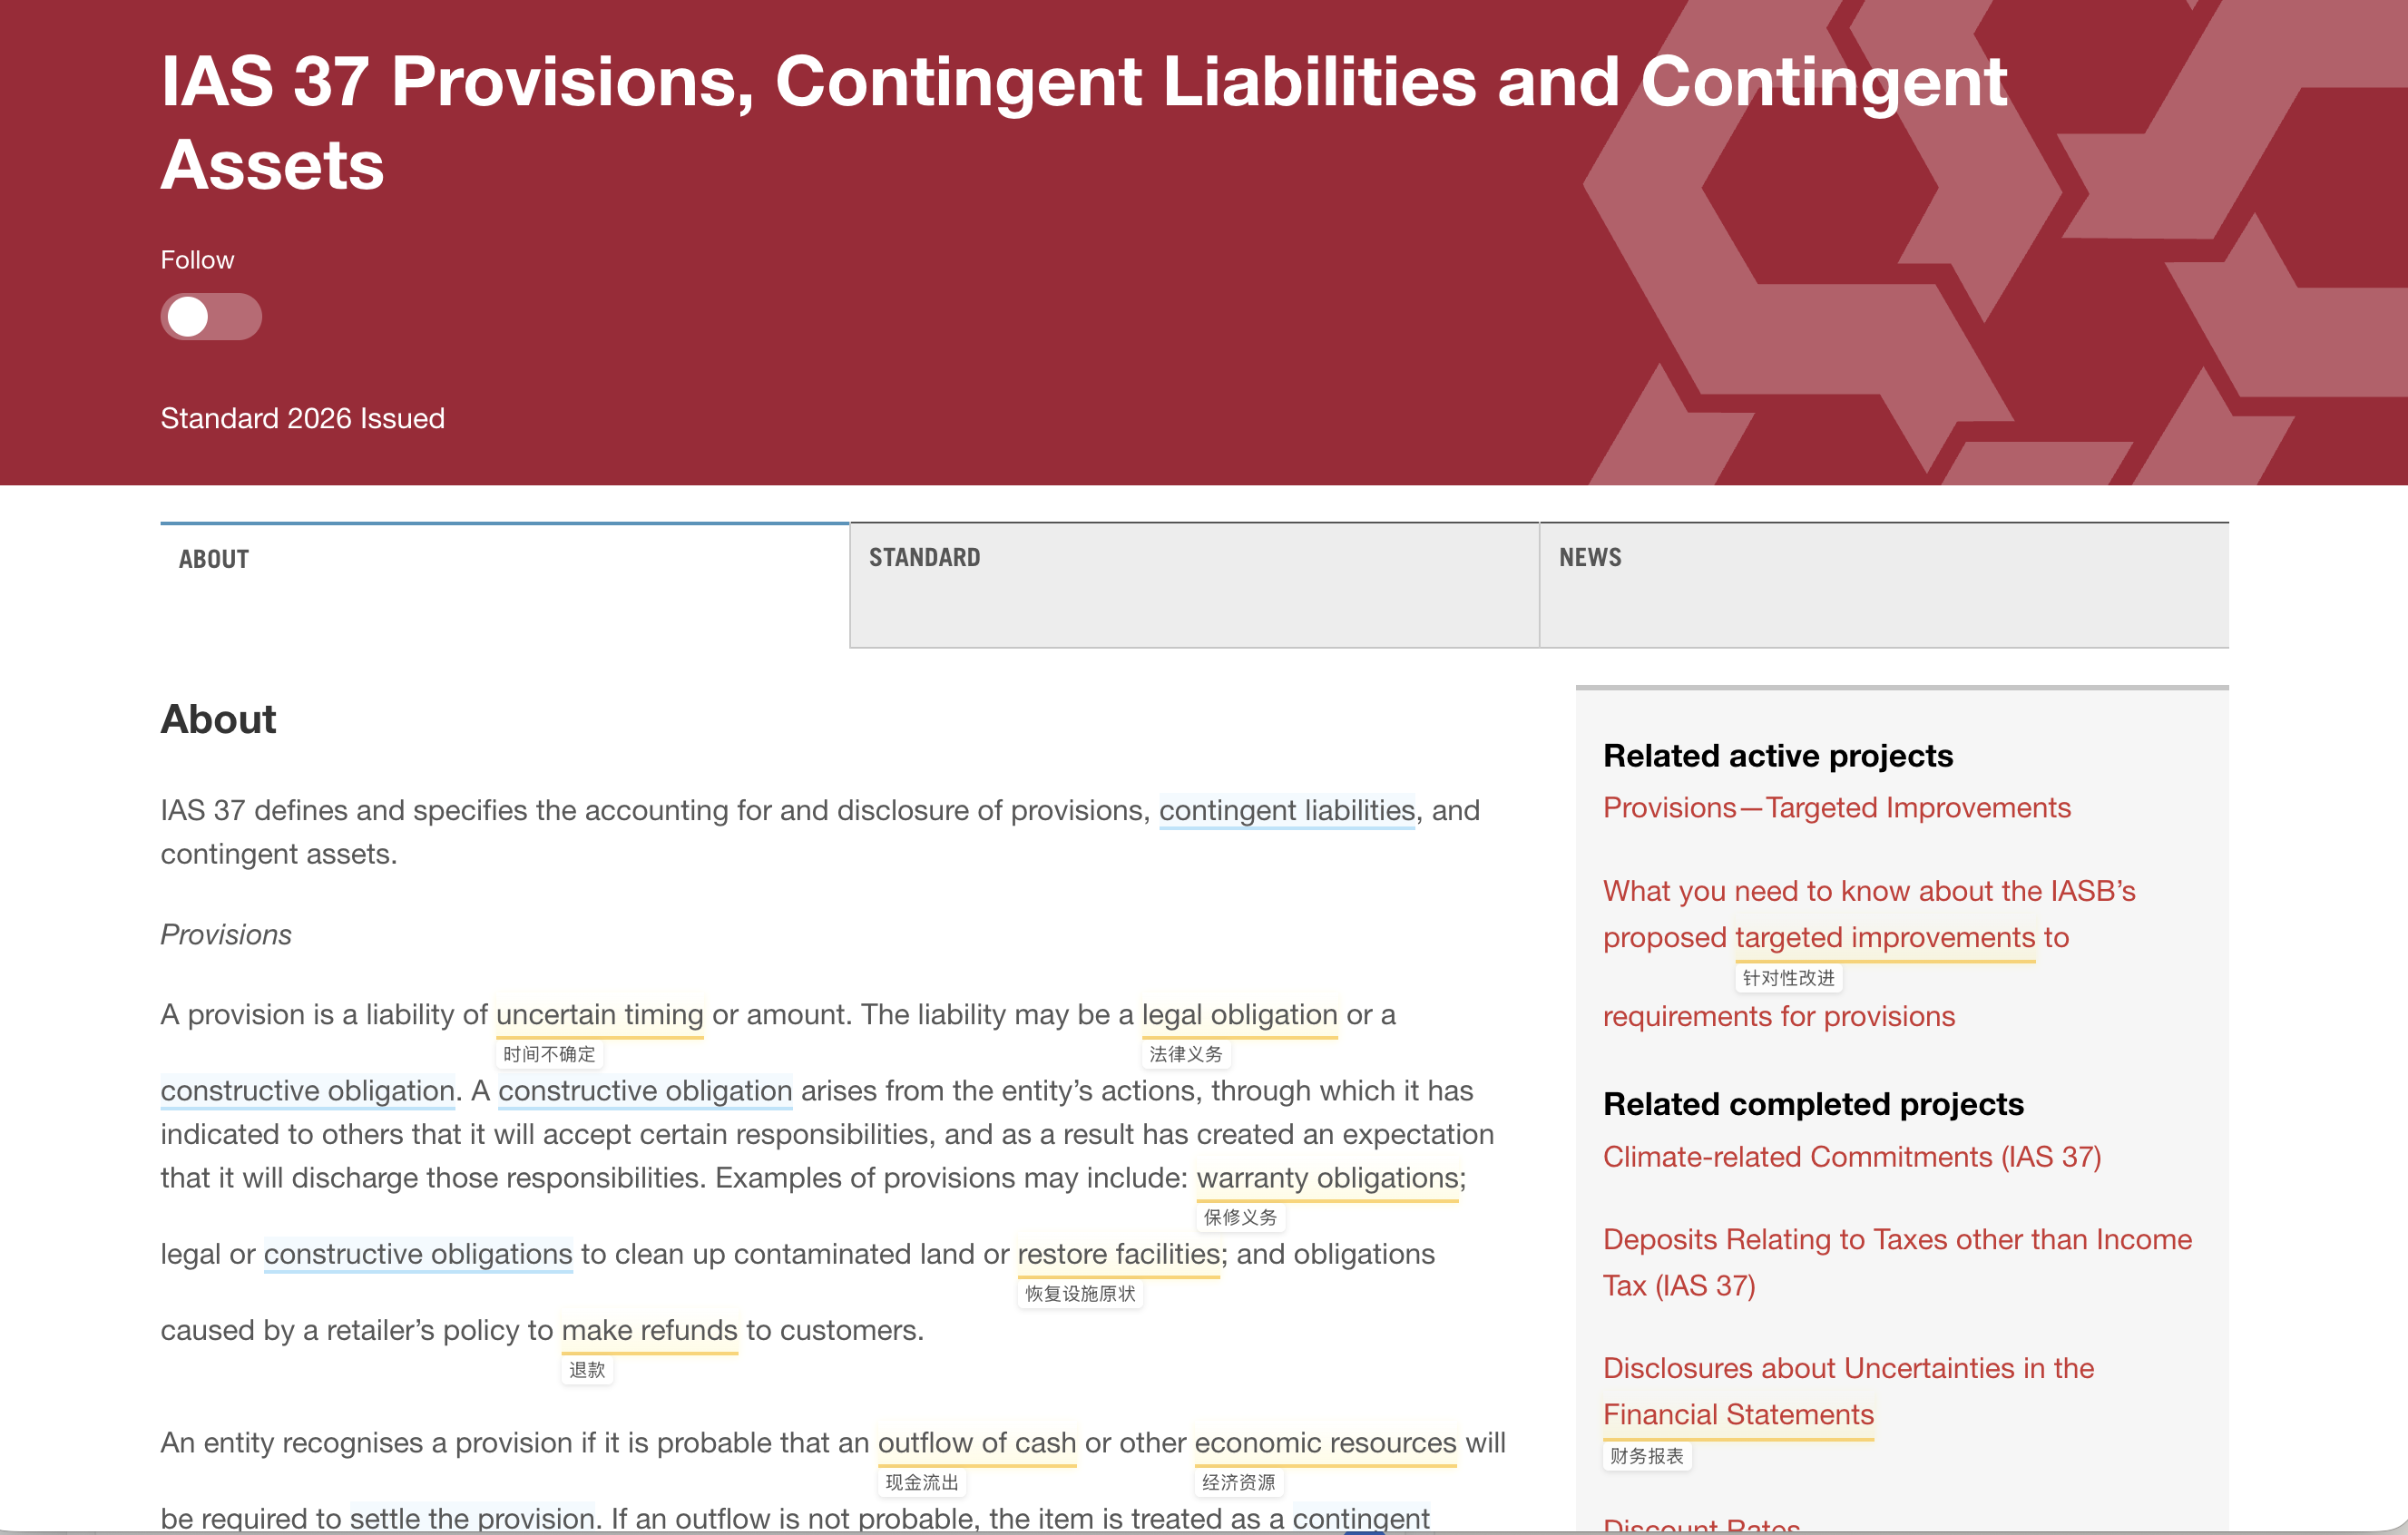
會計上的「撥備」又是甚麼?IAS 37 的介紹將 provision 定義為支付時間或金額不確定的負債。可以用售後保養來理解:公司已售出附保養承諾的產品,日後可能要履行維修責任,但何時要付、最後付多少仍需估計。是否符合確認條件,還要按準則和具體事實核對,並非所有預計支出都叫撥備。
因此,看到 a warranty provision,先理解它在說一項會計負債,而不是「有一筆相同金額的現金已放入專用戶口」。Uncertain timing or amount 是時間或金額仍有不確定性,也不等於公司已把帳單付清。理解這幾點,再讀年報附註會比單獨記住「provision=撥備」更清楚。
還有一個重要界線:銀行材料提到的貸款減值或預期信貸損失,不應只因日常都有人稱為「撥備」,便全部套入 IAS 37。IFRS 9有金融工具及相關減值的規定。閱讀時先看該項目的附註、會計政策和適用框架;正式處理仍要由具資格人士核對。
這也是學習專業英文與背一般詞表的分別:一個譯詞可能遮住幾種制度概念。真正需要保留的是「這句在哪個章節、指哪個項目、依甚麼定義」,而不是為每個英文字找唯一中文答案。
Facility:融資安排,不一定是已借到手的現金
公司介紹中的 production facility 可以是廠房等生產設施;銀行資料中的 credit facility 則通常是「信貸安排」。例如銀行與公司就借款額度、期限和提取條件作出安排,公司可按約定申請動用。它不是一座設施,也不代表整筆額度都已借出。Cornell 的概念說明亦區分了這類安排及其使用條件。
例如“The company has an undrawn credit facility.”,undrawn 的重點是「尚未提取」。假設額度是 1,000 萬港元而全部未用,不能因此說公司銀行戶口多了 1,000 萬港元。這是教學假設,不是真實公司數據;實際可否提取仍要看期限、條件和承諾性質。Drawn 是已提取,undrawn 是未提取,available 則要連同文件列出的可用條件一起讀。
香港金管局的流動性風險文件會分別處理未提取安排與相關承諾,亦討論能否實際取消等條件。對讀者最實用的提醒是:available 後面有沒有接 subject to?同事問「這筆額度還可以用嗎」,答案往往就在這些條件,而不在 facility 的譯詞。
| 原創短語 | 閱讀焦點 | 仍須核對 |
|---|---|---|
| a production facility | 實體生產設施 | 地點與用途 |
| a credit facility | 信貸安排 | 金額、期限、條件 |
| an undrawn facility | 尚未提取的安排 | 是否仍可提取、是否有限制 |
| draw down under a facility | 按安排提取款項 | 實際提取額與未用額度 |
英文年報的讀法:定義、數字、範圍與時間一起核對
商科學生做案例分析,可能要解釋一項風險;職場人士準備簡報,可能要比較兩年的變化。先寫下真正想知道的問題,例如「海外風險承擔的變化,主要反映哪類業務?」然後沿正文去找表格與附註,而不是看到一個術語就結束查證。
比較數字前,核對貨幣、單位、期間、合併範圍與計量方式。At year-end 是時點,during the year 是期間;may 是可能,has recognised 是已確認。匯報時保留這些看似普通的字,才能說清楚數字代表哪個時點、以及事情是否已經發生。
資料不足時,可以明確記錄「本節未披露」,而不是從另一個章節移一個看似相近的數字補上。跨公司比較尤其要留意定義不同;相同英文標籤,不代表分子、分母或業務邊界相同。
- 寫下閱讀問題先分清要理解業務、風險、會計項目,還是資金安排。
- 定位定義與附註記下該公司的說明與資料頁碼,不只抄字典譯詞。
- 核對數字口徑確認貨幣、單位、期間、範圍及是否經調整。
- 分開已知與未知用原文支持的資料回答,缺少的條件另列待確認。
從詞彙紀錄走到英文匯報:保存搭配與用途
如果筆記只有 exposure、provision、facility 三個詞,開會時仍可能不知道怎樣開頭。你實際需要的可能是 “The report defines…”、“The increase mainly reflects…”、“We still need to confirm…” 這些交代定義、原因和待確認事項的組合。
收藏表達後,可以在自己的筆記記下原句位置、此處意思,以及打算怎樣說。例如 exposure to currency movements,除了詞義,再寫「下次匯報要交代哪些貨幣、是否已對沖」。複習時先遮住釋義,試着說出一句與自己閱讀內容有關的英文,才知道這組表達是否真的拿得出來用。
真正匯報時,以清楚為先。不需要為了顯得專業,把一個自己未掌握的金融詞放進每句話。沒有查到變化原因就不要用reflects替原文補一個;可以說“The reason is not explained in this section.”
LeMingle:把讀年報的時間,也用來累積匯報英文
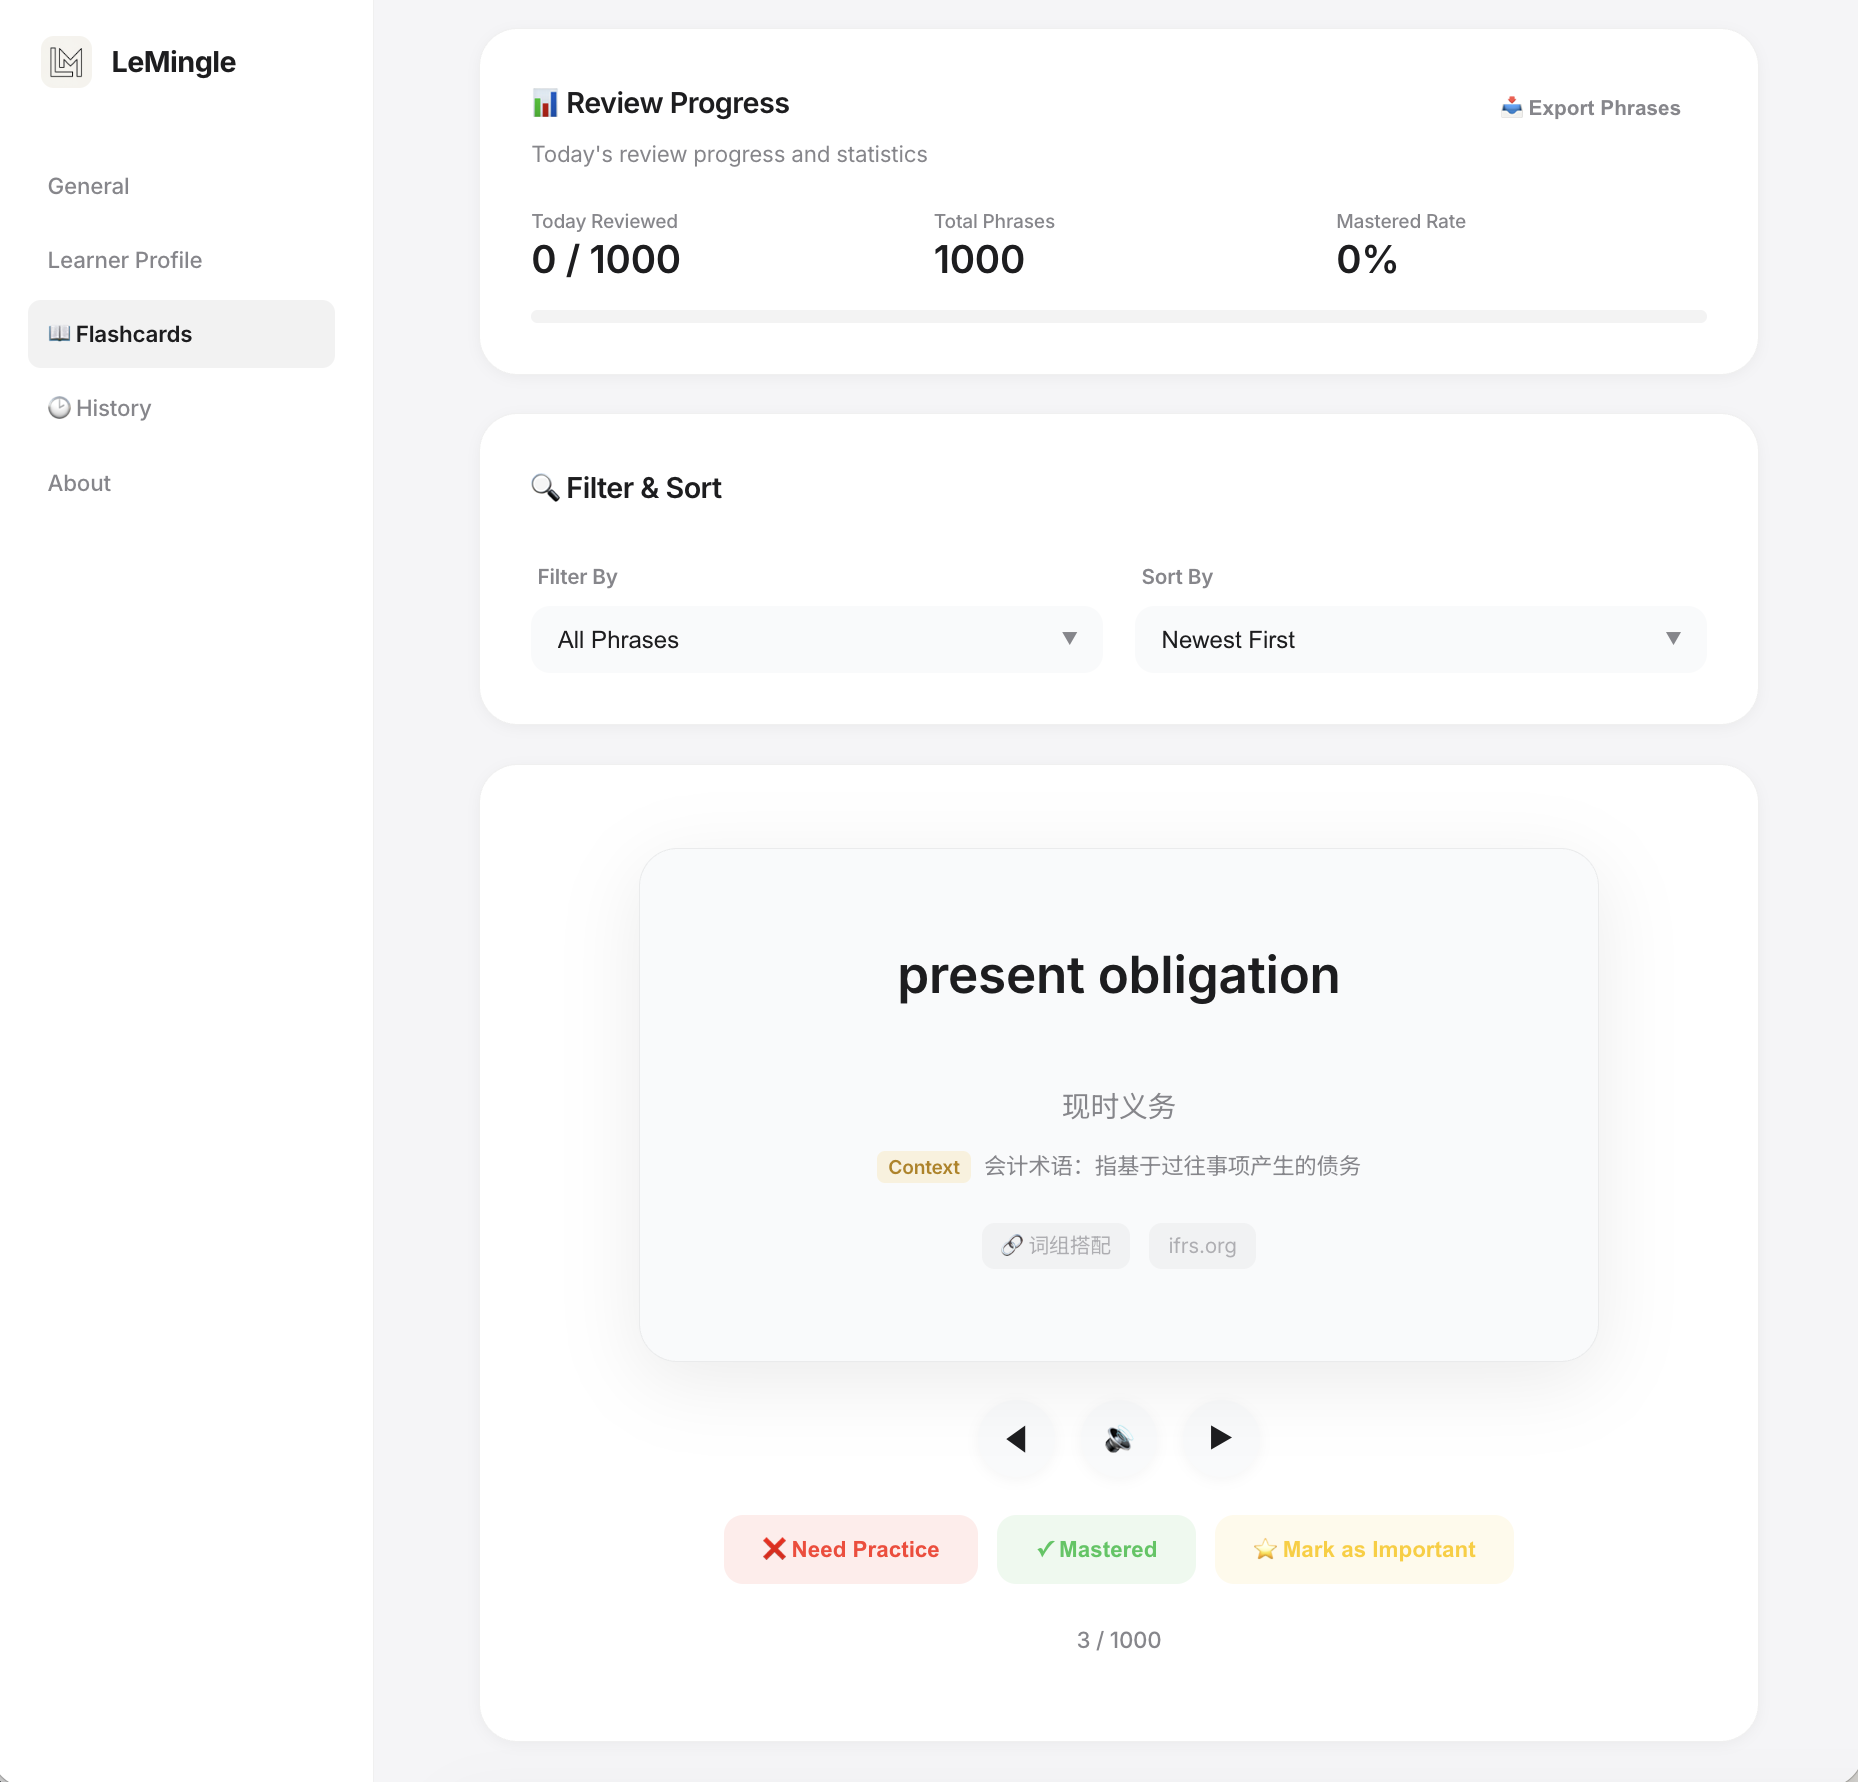
如果你平日已經要讀英文材料,未必需要再找一套毫不相關的教材。LeMingle 在電腦 Chrome / Edge 使用;專業領域選「金融」後,可以在公開網頁一邊看原文,一邊確認被標出的表達。IFRS 的準則介紹或企業的 HTML 年報,都是合適的起點。
遇到讀不準的搭配,將游標移到高亮處,查看語境釋義和發音。你仍然看得到整句,容易分辨這次說的是提供服務、合約條文,還是會計撥備。它值得推薦的地方,是把語言解釋留在正在讀的材料旁,而不只給你一份脫離上下文的詞義清單。
覺得下次會議用得上,就收藏完整表達,再用閃卡複習。之後在支援的網頁再次遇見,收藏高亮也會提醒你回想。可以先說出原句在交代甚麼,再換成自己的匯報內容;例如從 uncertain timing or amount 延伸到說明哪些條件仍未確定。同字在新材料可能換了意思,仍要看前後文。
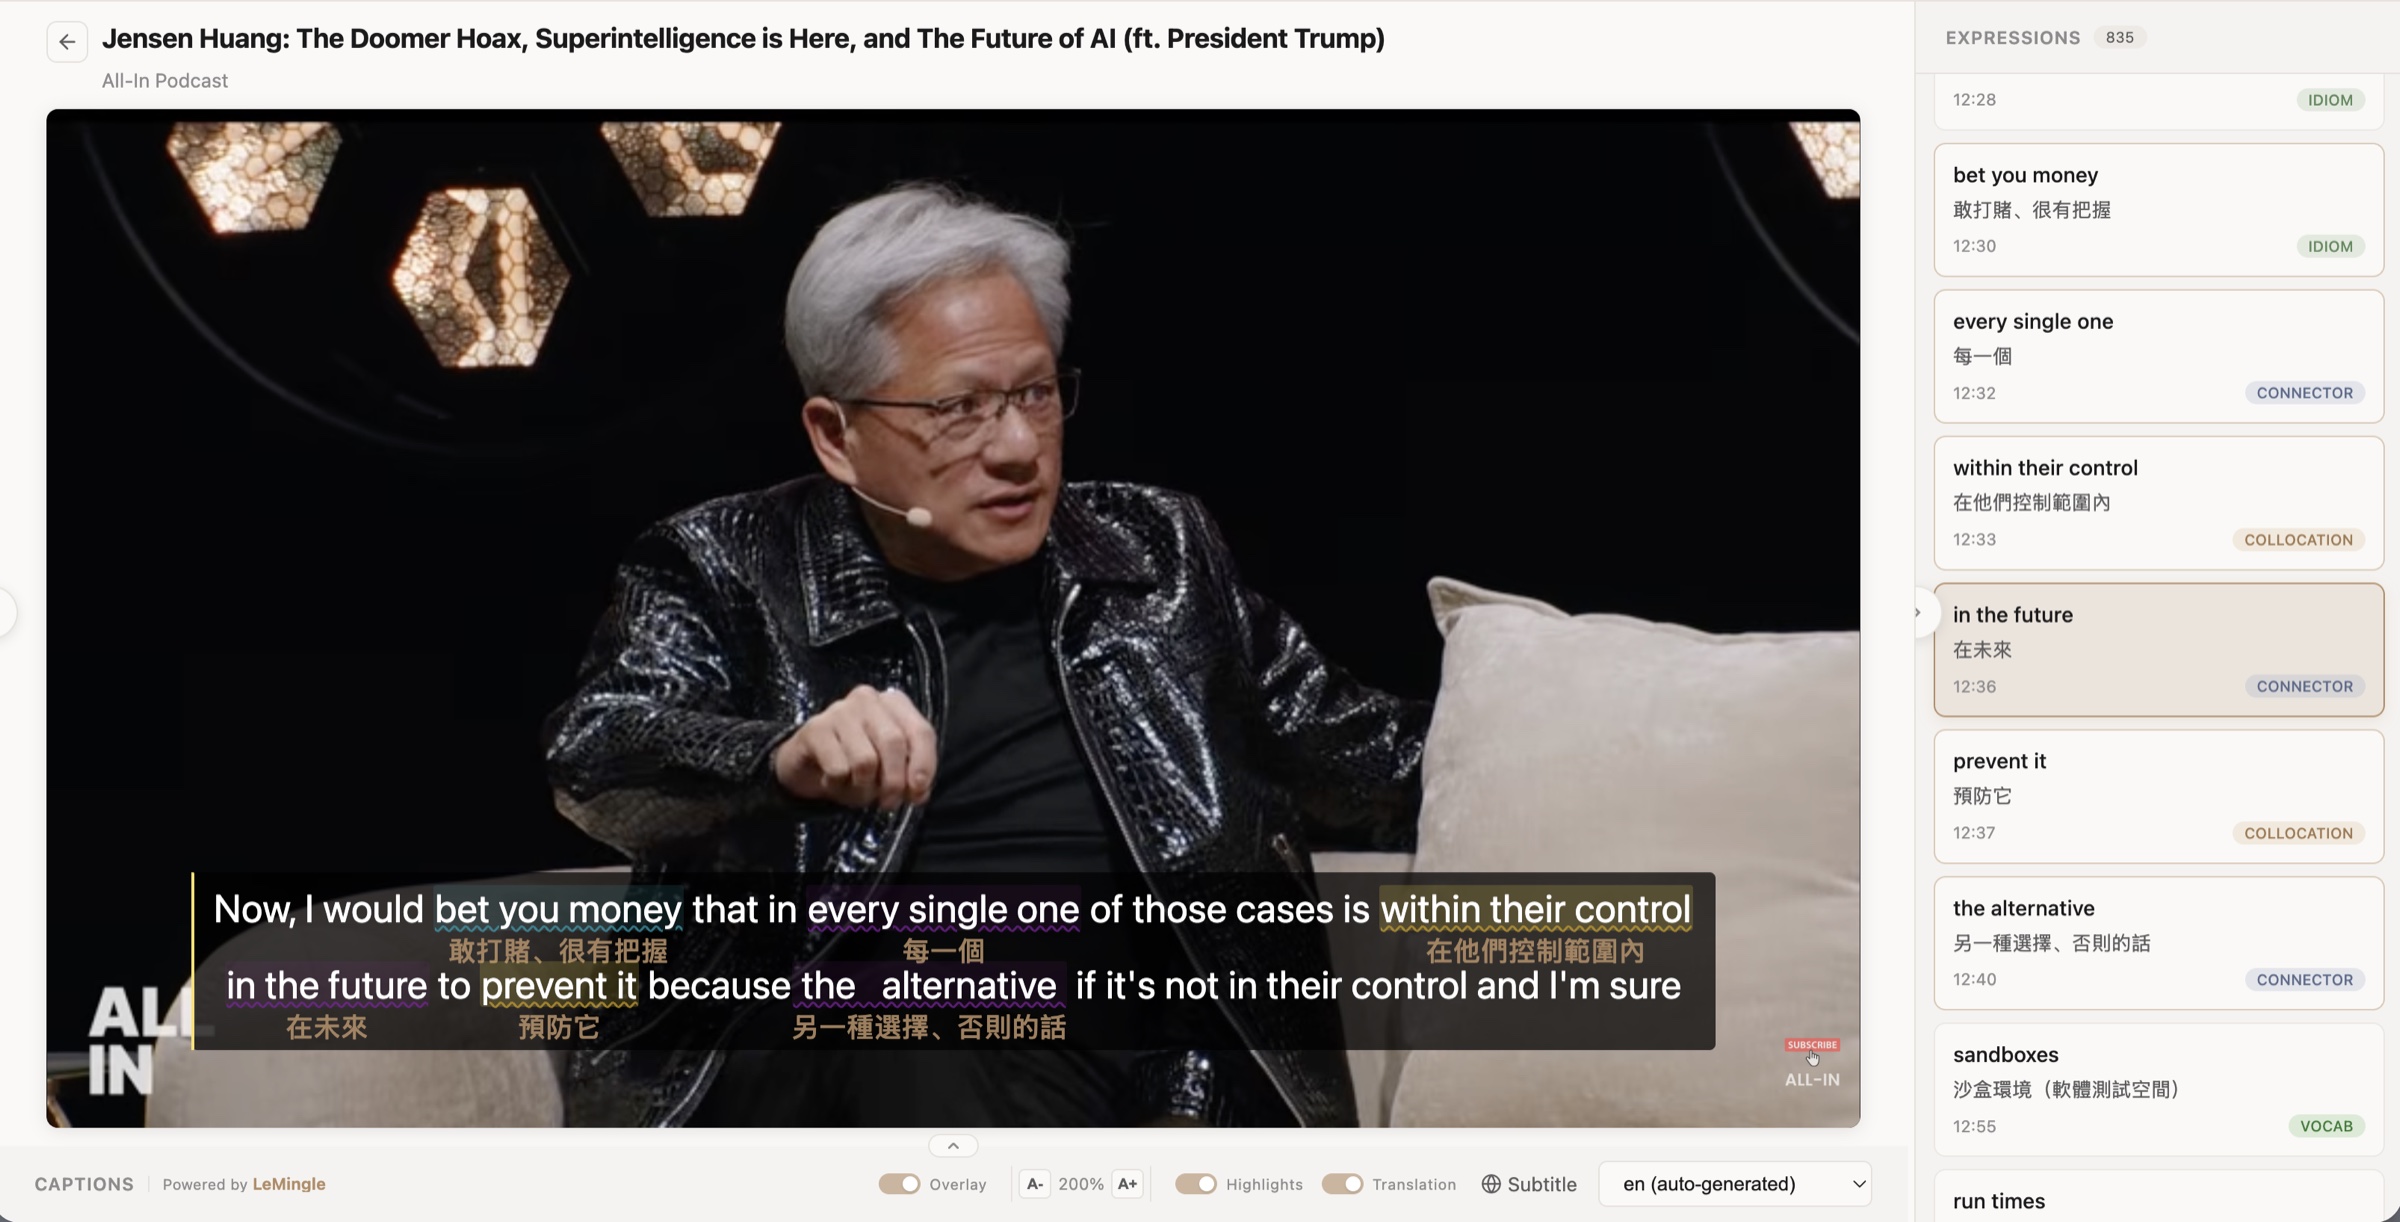
想連口頭表達一起累積,可用繁體中文 YouTube Reader看公開訪談,再接着讀香港職場英文輸入指南或英文催覆與請求範例。年報 PDF 的支援與一般網頁不同,可優先找 HTML 版本;機密文件、客戶資料及未公布業績須遵守機構的外部 AI 使用規則。
兩分鐘練習:向同事交代一個你還不能確認的數字
原創情境:你讀到公司有一項未提取信貸安排,但尚未找到到期日。同事問:「這筆錢下個月都可以用嗎?」先不要直接回答可以。可說“The report discloses an undrawn facility. I still need to check the expiry date and the conditions for drawing it.”
這樣回答,同事就知道你已找到甚麼,以及下一步會查甚麼。你可以把 expiry date 和 conditions 換成眼前真正欠缺的資料,保留 “I still need to check…” 這個句型。遇到暫時答不到的問題,也有一個清楚、自然的接法。
練習時先用中文說清楚「我知道甚麼、仍欠甚麼」,再用英文說兩句。檢查有沒有把未提取說成已收到、把可能說成一定、把某日數字說成整年不變。目標不是說得長,而是令對方知道下一步要查哪個條件。
匯報前,試試這三句英文你會怎樣理解
題目一:“The provision of advisory services increased during the year.” 摘要「公司的會計撥備增加」。哪裏不對?這裏 provision of advisory services 指顧問服務的提供,不能因為讀的是商業材料,就一律當作會計撥備。
題目二:“The facility remains available subject to the agreed conditions.” 摘要「公司可無條件取得資金」。錯在刪掉 subject to。句子保留了約定條件,實際條件需要回原文件找;本文的例句沒有交代它們是甚麼。
題目三:“Exposure increased, while the reported loss decreased.” 這兩個變化一定互相矛盾嗎?不一定,風險承擔和已報告損失不是同一概念。匯報時可以分開交代,再說明報告有沒有解釋兩者的變化原因。
下一次讀年報,不妨挑一段與你的報告有關的內容,留下完整搭配,再練習用兩句英文解釋。LeMingle 可以幫你把讀到的表達收藏起來,留待複習;而你親口說過一次,才會知道哪裏還需要練習。先準備好下一次匯報會用的幾句話,比一次背完整份金融詞表更容易開始。
常見問題
Exposure 是否就是虧損?
不是。它可描述承受某類風險或市場變動的程度。要看對象、計量口徑、期間與附註,不能直接把 exposure 的增減改寫成已發生損失的增減。
Provision 在所有年報都可以譯成撥備嗎?
不可以。Provision of services 可以指服務提供,contractual provision 可以指條文;會計語境還要核對適用準則。金融工具減值與 IAS 37 下的撥備也不能因中文譯詞相近就混為一談。
LeMingle 適合怎樣的金融英文讀者?
適合已有商科或工作背景,經常讀公開英文材料,希望理解行業用法並累積匯報表達的人。金融領域設定、語境釋義、收藏與閃卡可配合日常閱讀使用;它協助語言學習,不代替投資、會計或監管方面的專業判斷。
我只想快點讀懂年報,可以同時用全文翻譯嗎?
可以。全文翻譯有助掌握全貌;對影響結論的用語、數字與限定條件,再回原文和附註核對。想積累自己的英文表達,另選少量搭配重述,不必收藏整份報告。
資料與核查來源
資料核對:2026-10-29
本文由 LeMingle 編輯團隊撰寫,產品推薦存在商業利益關係。未標為原文引用的情境、例句與數字為教學示例,不代表真實公司資料或使用者成效。語境釋義仍可能出錯;專業結論須核對原始資料。金融內容不構成投資、會計處理或監管合規意見。
- Saxo Hong Kong — Exposure金融風險語境的用語核對;本文不使用其內容作個別投資建議。
- IFRS Foundation — IAS 37核對 provision 的準則語境,不將原創例句當作會計處理指南。
- IFRS Foundation — IFRS 9確認金融工具及減值有其適用規範,不與 IAS 37 泛化混用。
- Cornell Legal Information Institute — Credit facility信貸安排、額度與使用條件的概念說明,不作香港個別合約的法律解釋。
- 香港金管局 — Guide to Hong Kong Monetary, Banking and Financial Terms香港金融用語的官方查證起點;不將歷史安排當作現行融資產品。
- 香港金管局 — LM-1,2025年12月17日版本核對 undrawn facility 與承諾、條件並存的用語。本篇不計算監管比率;實務須另查最新規範。